
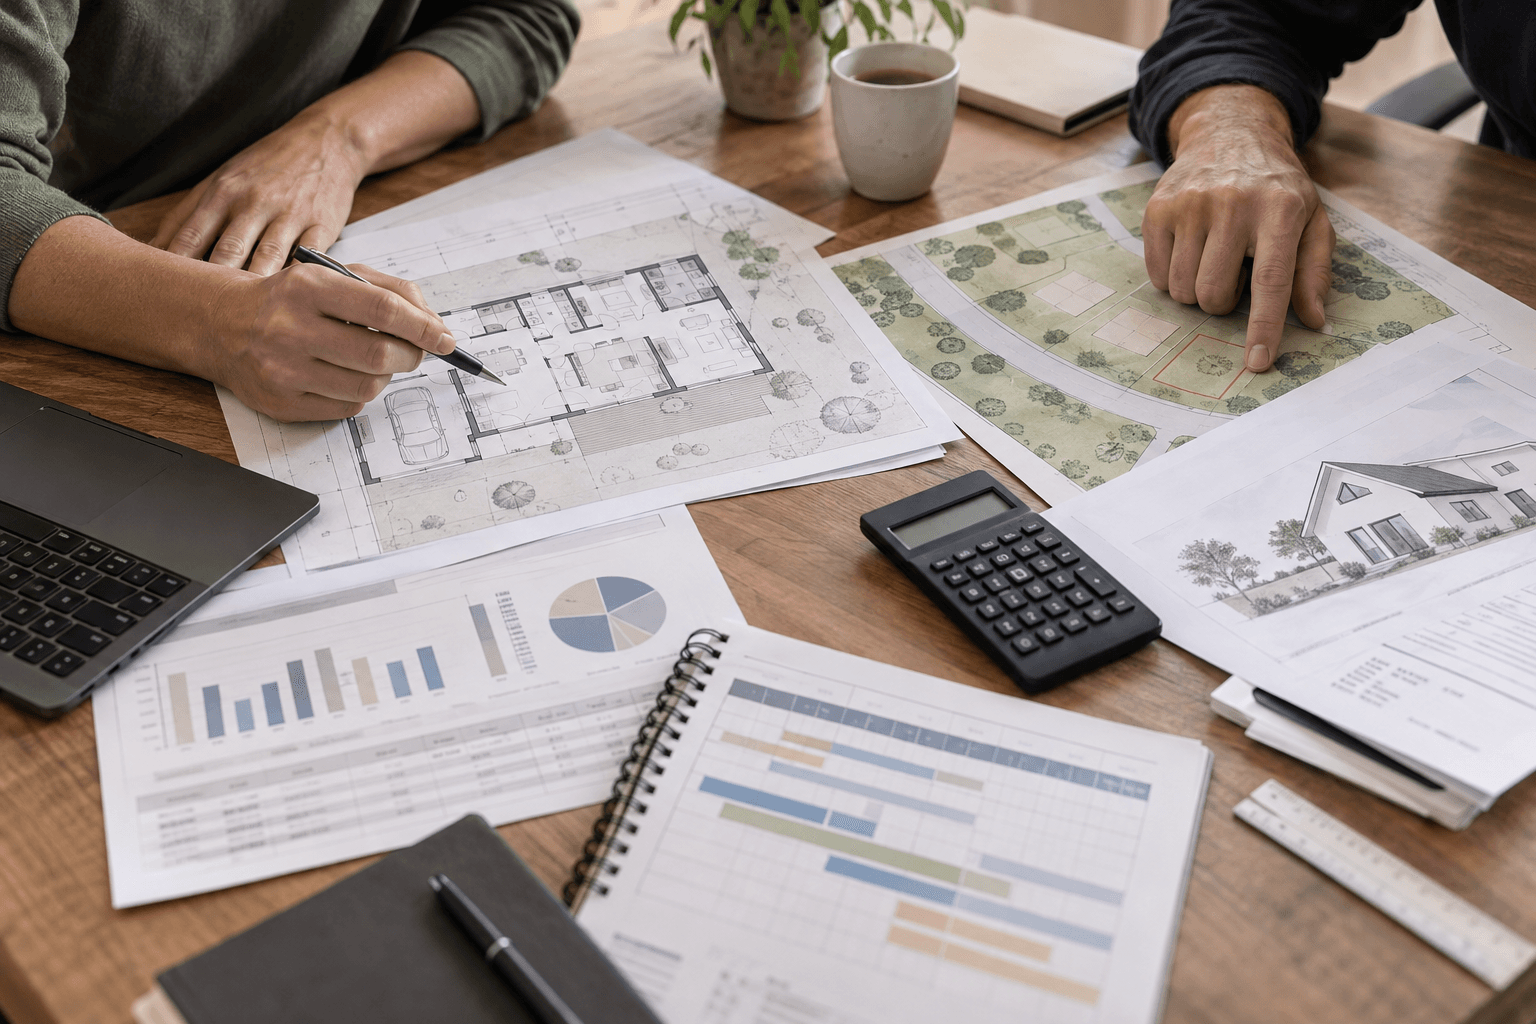
Commencer par le projet finançable, pas par la mensualité maximale
Pour un premier achat, la question bancaire arrive souvent trop tard : après un coup de cœur pour un terrain ou un plan. Or une construction réunit plusieurs dépenses, plusieurs contrats et un calendrier de décaissement. La capacité à emprunter ne suffit pas ; il faut vérifier que l’opération complète reste supportable pendant et après le chantier.
Commencez par votre budget de vie. Recensez revenus stables, crédits, charges, épargne disponible et dépenses futures prévisibles. Conservez une réserve qui ne sera pas entièrement absorbée par l’apport. Une maison livrée sans trésorerie pour les frais restants peut placer le ménage sous tension dès l’emménagement.
L’ADIL peut établir un diagnostic ou un plan de financement personnalisé, gratuit et neutre. Ce rendez-vous est utile avant toute promesse d’achat, même si vous consultez ensuite une banque ou un courtier.
Comprendre le cadre bancaire sans le prendre pour un droit au prêt
Les règles du Haut Conseil de stabilité financière encadrent notamment le taux d’effort et la durée des crédits immobiliers. Le cadre en vigueur retient en principe un taux d’effort maximal de 35 % et une maturité maximale de 25 ans, avec certaines tolérances et une marge de flexibilité pour les banques.
Ces plafonds ne constituent pas une promesse d’acceptation. La banque examine aussi le reste à vivre, la stabilité des revenus, l’apport, l’épargne résiduelle, le fonctionnement des comptes, l’assurance et le risque propre au projet.
Travaillez donc avec plusieurs scénarios plus prudents que la capacité maximale : mensualité cible, scénario dégradé et marge pour les dépenses de propriétaire. Testez l’effet d’un différé, des intérêts intercalaires et du maintien éventuel d’un loyer pendant la construction.
Reconstituer le coût global de la construction
Séparez les dépenses par famille :
- terrain, frais d’acquisition et éventuels honoraires ;
- études topographiques, géotechniques et techniques ;
- maison et prestations décrites au contrat ;
- adaptation au sol, terrassements et soutènements ;
- viabilisation, raccordements et branchements ;
- accès, gestion des eaux et assainissement ;
- assurance dommages-ouvrage ;
- taxes et participations ;
- travaux réservés, cuisine, peintures ou sols selon le périmètre ;
- extérieurs, clôtures et déménagement ;
- marge de sécurité.
L’ANIL rappelle qu’avant l’achat d’un terrain hors lotissement, il faut s’informer sur les possibilités et les frais de viabilisation. Même lorsqu’un terrain est raccordé en limite, les branchements jusqu’à la maison restent à traiter.
Demandez que chaque proposition distingue clairement le prix contractuel, les estimations et les dépenses exclues. Un poste « à prévoir » sans montant ni responsable n’est pas budgété.
Faire dialoguer terrain, maison et financement
Un prêt peut regrouper le financement du terrain et de la construction, mais les deux opérations conservent leurs propres règles. La banque a besoin d’un dossier cohérent : promesse de vente, projet, contrat, permis selon l’avancement, assurances et garanties.
Évitez de fixer le prix du terrain indépendamment de la maison. Une pente, un sol complexe, un long accès ou une distance importante aux réseaux peuvent consommer la marge initialement destinée à la surface ou aux finitions.
Avant la promesse, obtenez au minimum une enveloppe bancaire indicative et une estimation de projet adaptée à la parcelle. Avant le contrat définitif, actualisez le plan de financement avec les documents précis plutôt qu’avec le prix d’un modèle générique.
Protéger l’achat du terrain avec des conditions adaptées
Lorsque l’achat d’un terrain à bâtir est financé par un prêt, la promesse doit mentionner l’origine des fonds et comporter une condition suspensive d’obtention du crédit. Service-Public précise que ses paramètres — montant, taux envisagé, durée, délai et nombre de banques à solliciter — doivent être respectés dans la recherche de financement.
Avec le notaire, examinez les autres conditions nécessaires au projet : résultat des études, certificat ou permis, absence de contrainte incompatible, accès et servitudes. Leur rédaction dépend de la situation et ne doit pas être improvisée à partir d’un modèle générique.
Vérifiez aussi que le délai accordé correspond au travail réel du dossier. Un financement de construction demande davantage de pièces qu’un simple accord verbal sur une mensualité.
Utiliser les aides comme complément, pas comme fondation fragile
Le prêt à taux zéro peut compléter un financement sous conditions. Depuis le 1er avril 2025, le dispositif couvre notamment les maisons individuelles neuves sur l’ensemble du territoire, dans le cadre annoncé jusqu’au 31 décembre 2027. Son montant dépend de la situation du ménage et du projet.
Vérifiez votre éligibilité sur les sources officielles et faites intégrer l’aide au montage bancaire. Ne transposez pas le résultat d’un proche : revenus de référence, composition du ménage, localisation et coût retenu modifient le calcul.
Examinez aussi, selon votre situation, le prêt d’accession sociale, Action Logement et les aides locales recensées par l’ANIL. Leur existence, leurs conditions et les enveloppes disponibles peuvent évoluer. Un article ne remplace jamais l’accord du financeur.
Préparer le calendrier de trésorerie
Demandez un tableau mensuel depuis l’achat du terrain jusqu’à plusieurs mois après la remise des clés. Faites-y apparaître apport, déblocages, appels de fonds, intérêts intercalaires, assurance, loyer, déménagement et travaux non inclus.
Dans un CCMI, les paiements suivent un échelonnement réglementé lié à l’avancement. Le contrat doit préciser les conditions suspensives, le délai, le prix et les modalités de paiement. Vérifiez l’attestation nominative de garantie de livraison avant l’ouverture du chantier et souscrivez l’assurance dommages-ouvrage requise.
Un budget est réellement sécurisé lorsque chaque dépense a une date probable, une source de financement et un justificatif.
Le dossier à constituer avant de dire oui
Rassemblez dans un même espace : diagnostic financier, relevé des coûts, épargne conservée, promesse et conditions suspensives, documents du terrain, études, proposition de contrat et notice, simulation d’aides, calendrier et liste des inconnues.
Mettez à jour ce dossier à chaque évolution du plan. Si une option augmente le prix, observez immédiatement son effet sur la mensualité, l’apport et la réserve. Cette discipline protège mieux qu’une recherche permanente du « meilleur taux » sur un projet mal délimité.
Pour échanger avec CELIA sur une maison, apportez la parcelle envisagée, votre enveloppe globale et la liste des dépenses encore incertaines. Cela permet de confronter le projet de maison au terrain et au budget dès le départ. L’accord de crédit et l’éligibilité aux aides restent à confirmer par les organismes compétents.
Pour vérifier et approfondir
Repères consultés le 18 septembre 2026. Pour les démarches et les conditions applicables à votre projet, reportez-vous aux informations à jour de ces organismes.